Decyzja o wcześniejszej spłacie kredytu hipotecznego może przynieść dużą oszczędność, ale nie zawsze opłaca się przeznaczyć na nią wszystkie wolne środki. Wyjaśniam, jak działa całkowita i częściowa spłata, jakie koszty może naliczyć bank, jak złożyć dyspozycję oraz kiedy lepszym rozwiązaniem jest nadpłata lub pozostawienie pieniędzy w rezerwie.
Najważniejsze zasady przed podjęciem decyzji
- Spłata w każdym momencie jest prawem konsumenta, zarówno w całości, jak i częściowo.
- Bank powinien przekazać kalkulację kosztów w ciągu 7 dni roboczych od otrzymania wniosku.
- Przy umowie zawartej od 22 lipca 2017 roku całkowity koszt kredytu powinien zostać odpowiednio obniżony.
- Rekompensata przy zmiennej stopie może dotyczyć tylko pierwszych 36 miesięcy obowiązywania umowy.
- Przed przelewem trzeba sprawdzić, czy nadpłata skróci okres kredytowania, czy tylko obniży ratę.
Co dokładnie oznacza wcześniejsza spłata kredytu hipotecznego
Przedterminowa spłata polega na oddaniu bankowi kapitału przed datą wskazaną w harmonogramie. Można spłacić całe pozostałe zadłużenie albo tylko jego część, czyli dokonać nadpłaty. W obu przypadkach zmniejsza się kapitał, od którego bank nalicza przyszłe odsetki.
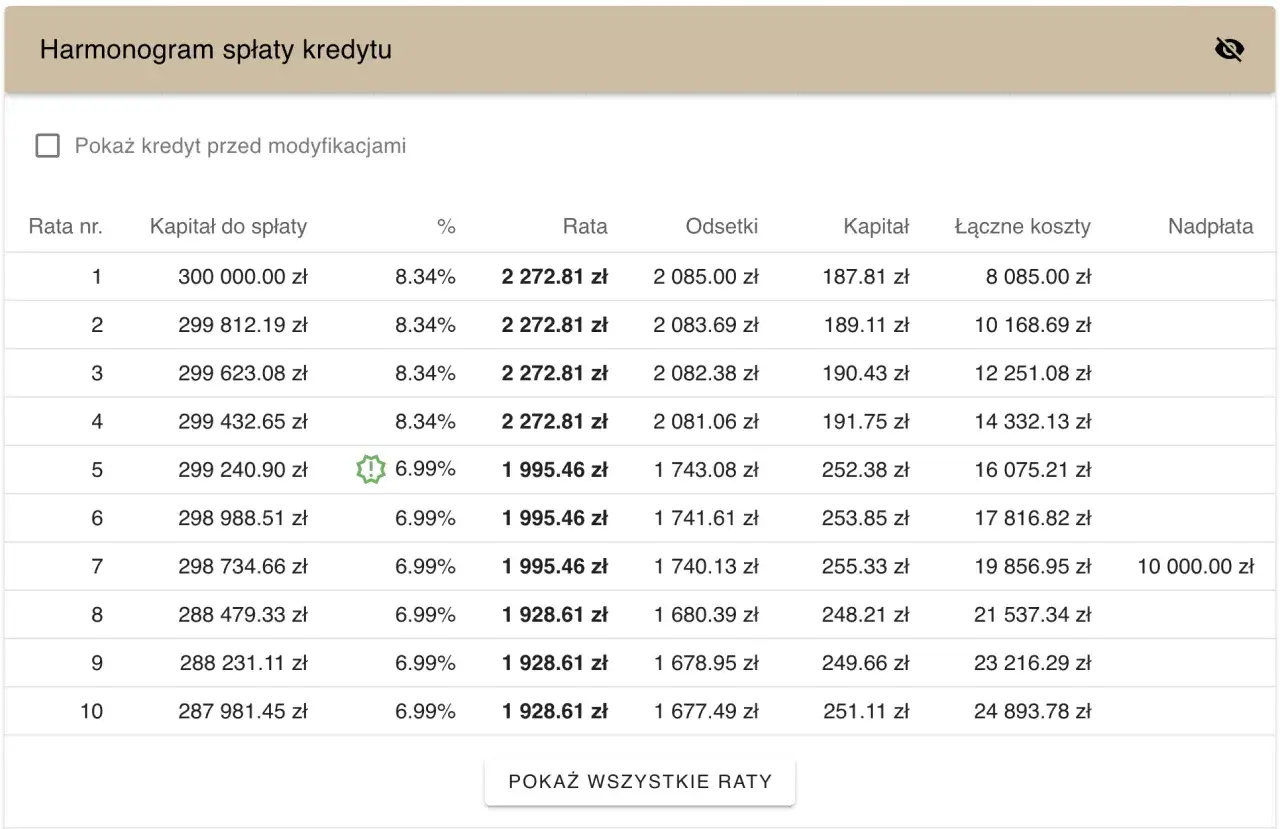
To rozróżnienie ma znaczenie praktyczne. Całkowita spłata zamyka umowę, natomiast nadpłata pozostawia ją aktywną i pozwala wybrać dalszy sposób rozliczenia. Najczęściej bank proponuje skrócenie okresu kredytowania przy podobnej racie albo obniżenie raty przy zachowaniu pierwotnego terminu.
Z mojego punktu widzenia najczęstszy błąd polega na traktowaniu nadpłaty jak zwykłego przelewu. Samo wysłanie pieniędzy nie zawsze oznacza, że bank zastosuje wybrany wariant. Trzeba sprawdzić procedurę w umowie i prawidłowo wskazać, że środki mają zostać zaliczone na spłatę kapitału.
Jakie koszty można odzyskać po spłacie
Przy całkowitym lub częściowym rozliczeniu kredytu całkowity koszt powinien zostać pomniejszony o odsetki i inne koszty przypadające na okres, o który skrócono umowę. Dotyczy to umów objętych ustawą o kredycie hipotecznym, czyli co do zasady zawartych od 22 lipca 2017 roku.
W praktyce rozliczenie może obejmować nie tylko odsetki, których bank już nie naliczy, lecz także odpowiednią część prowizji lub innych opłat związanych z okresem obowiązywania umowy. Rzecznik Finansowy wskazuje, że przy całkowitej spłacie proporcjonalna część prowizji powinna przypadać na czas od dnia spłaty do pierwotnego końca umowy.
Przeczytaj również: Ceny mieszkań Olsztyn 2025: ile kosztuje m²? Analiza
Przykład proporcjonalnego rozliczenia
Załóżmy, że kredyt został zawarty na 15 lat, prowizja wyniosła 8000 zł, a całkowita spłata nastąpiła po 5 latach. Do końca umowy pozostało 10 z 15 lat, więc orientacyjna część prowizji związana z niewykorzystanym okresem może wynieść około 5333 zł. To przykład poglądowy, ponieważ ostateczne rozliczenie zależy od konstrukcji umowy i wyliczeń banku.
Nie zakładałbym automatycznie, że bank zwróci każdą opłatę w identyczny sposób. Znaczenie ma data zawarcia umowy, rodzaj kosztu, sposób jego opisania oraz to, czy umowa dotyczy kredytu hipotecznego, czy pożyczki zabezpieczonej hipoteką. W starszych umowach ochrona może wyglądać inaczej, dlatego decydujące są dokumenty i przepisy obowiązujące w dniu podpisania umowy.
Kiedy bank może pobrać rekompensatę
Możliwość wcześniejszej spłaty nie oznacza, że każda umowa jest całkowicie wolna od opłat. Bank może pobrać rekompensatę tylko wtedy, gdy przewidziano ją w umowie i gdy spełnione są ustawowe warunki.
| Rodzaj oprocentowania | Kiedy opłata może wystąpić | Najważniejsze ograniczenie |
|---|---|---|
| Zmienne | Przy spłacie w ciągu pierwszych 36 miesięcy od zawarcia umowy | Nie więcej niż 3% spłacanej kwoty i nie więcej niż odsetki za rok |
| Stałe w określonym okresie | W czasie obowiązywania stałej stopy | Nie więcej niż bezpośrednie koszty banku związane ze spłatą |
Przy zmiennym oprocentowaniu limit działa jak ograniczenie maksymalnej opłaty. Jeżeli pozostało mniej niż 12 miesięcy do końca umowy, bank nie powinien naliczyć więcej niż odsetki przypadające na ten pozostały okres. Przykładowo, przy nadpłacie 100 000 zł opłata nie może być wyższa niż 3000 zł, ale może obowiązywać niższy limit wynikający z odsetek.
Przy stałej stopie sytuacja bywa mniej intuicyjna. Rekompensata może pojawić się także po upływie 36 miesięcy, jeśli nadal trwa okres stałego oprocentowania. Bank powinien jednak pokazać w umowie sposób jej obliczania, a sama kwota nie może przekraczać kosztów bezpośrednio związanych z wcześniejszym rozliczeniem.
Jeżeli umowa nie zawiera podstawy do pobrania rekompensaty, bank nie powinien dopisywać jej dopiero przy składaniu dyspozycji. Dlatego przed przelewem sprawdzam zawsze fragment dotyczący przedterminowej spłaty i opłat, a nie tylko tabelę prowizji z początku dokumentu.
Jak przeprowadzić spłatę krok po kroku
Najbezpieczniej zacząć od uzyskania z banku oficjalnej informacji o kwocie potrzebnej do zamknięcia kredytu albo wykonania konkretnej nadpłaty. Ustawa pozwala wystąpić o takie dane, a bank powinien przekazać je na trwałym nośniku w terminie 7 dni roboczych.
- Sprawdź umowę, rodzaj oprocentowania i ewentualną rekompensatę.
- Złóż wniosek o wyliczenie kwoty całkowitej spłaty albo nadpłaty.
- Zweryfikuj datę ważności kalkulacji, numer rachunku i tytuł przelewu.
- Wskaż, czy nadpłata ma obniżyć ratę, czy skrócić okres kredytowania.
- Po przelewie pobierz potwierdzenie rozliczenia i nowy harmonogram.
- Przy całkowitej spłacie odbierz dokument potwierdzający wygaśnięcie zobowiązania.
Bank nie może uzależniać przyjęcia spłaty od wcześniejszego przekazania kalkulacji. Mimo to nie radzę wykonywać przelewu „na oko”. Różnica kilku dni może zmienić wysokość odsetek, a błędny rachunek lub brak właściwej dyspozycji może opóźnić rozliczenie.
Po pełnej spłacie trzeba jeszcze uporządkować zabezpieczenie. Bank powinien wydać zgodę na wykreślenie hipoteki, a właściciel składa wniosek do sądu wieczystoksięgowego. Opłata za wykreślenie jednej hipoteki wynosi 100 zł, przy czym bank może pobierać dodatkową opłatę za wydanie dokumentu, jeśli przewiduje ją tabela opłat.
Nadpłata czy całkowite zamknięcie kredytu
Całkowita spłata daje spokój i usuwa miesięczne zobowiązanie, ale wymaga dużej gotówki. Nadpłata jest bardziej elastyczna, ponieważ część pieniędzy można przeznaczyć na zmniejszenie długu, a część zostawić jako poduszkę bezpieczeństwa.
| Rozwiązanie | Największa korzyść | Główne ograniczenie |
|---|---|---|
| Całkowita spłata | Brak przyszłych rat i odsetek od pozostałego kapitału | Utrata dużej części płynnych oszczędności |
| Nadpłata ze skróceniem okresu | Zwykle największa redukcja przyszłych odsetek | Rata może pozostać zbliżona do dotychczasowej |
| Nadpłata z obniżeniem raty | Więcej pieniędzy zostaje co miesiąc w budżecie | Łączna oszczędność odsetkowa bywa mniejsza |
Jeśli celem jest maksymalne ograniczenie kosztu kredytu, zwykle korzystniejsze jest skrócenie okresu. Jeżeli ważniejsza jest płynność, niższa rata może być rozsądniejsza. Przy planowanej przeprowadzce, remoncie lub zakupie kolejnej nieruchomości nie zamrażałbym wszystkich środków w mieszkaniu.
Przykładowo, osoba posiadająca 80 000 zł oszczędności nie musi przeznaczać całej kwoty na kredyt. Rozsądniej może być zachowanie równowartości 6-12 miesięcy kosztów życia, a dopiero nadwyżkę skierować na kapitał. Oszczędność na odsetkach jest pewna, ale utracona płynność może zmusić do zaciągnięcia droższego finansowania przy pierwszym większym wydatku.
Kiedy nadpłata faktycznie się opłaca
Najprostsze porównanie polega na zestawieniu oprocentowania kredytu z bezpiecznym, osiągalnym zyskiem z pieniędzy pozostawionych poza kredytem. Spłata długu daje efekt zbliżony do pewnego zysku równego oprocentowaniu kredytu, ponieważ nie płacimy przyszłych odsetek.
Trzeba jednak uwzględnić podatek od zysków kapitałowych, ryzyko inwestycji, opłatę za nadpłatę oraz utratę dostępu do gotówki. Jeżeli kredyt kosztuje 7%, a bezpieczne oszczędzanie po podatku daje 4%, matematyka zwykle sprzyja nadpłacie. Przy stałym oprocentowaniu na poziomie 2-3% i dobrze oprocentowanej rezerwie decyzja może wyglądać zupełnie inaczej.
Nie kierowałbym się wyłącznie wysokością aktualnej raty. W racie najpierw spłacana jest część odsetkowa, a dopiero reszta zmniejsza kapitał, więc szczególnie na początku harmonogramu nadpłata może ograniczyć znaczną kwotę przyszłych kosztów. Bankowy kalkulator lub własny harmonogram pozwoli sprawdzić różnicę między nadpłatą dziś a pozostawieniem pieniędzy na rachunku.
Błędy, które mogą zmniejszyć oszczędność
- Brak sprawdzenia umowy i przeoczenie rekompensaty za spłatę w okresie stałej lub początkowej zmiennej stopy.
- Założenie, że każda nadpłata automatycznie skróci okres kredytowania.
- Wykonanie przelewu bez aktualnej kalkulacji banku.
- Wykorzystanie całej poduszki finansowej na spłatę długu.
- Brak wniosku o rozliczenie prowizji i innych kosztów przypadających na niewykorzystany okres.
- Nieodebranie zaświadczenia o spłacie i zgody na wykreślenie hipoteki.
Jeśli bank odmówi prawidłowego rozliczenia kosztów, najlepiej zacząć od reklamacji z konkretnym żądaniem i kopią potwierdzenia spłaty. W dalszej kolejności można zwrócić się o pomoc do Rzecznika Finansowego. Przy starszych umowach szczególnie ważna jest analiza daty zawarcia kredytu, bo przepisy dotyczące obniżenia kosztów nie działają wstecz w prosty sposób.
Jak podjąć decyzję bez uszczuplania bezpieczeństwa finansowego
Przed nadpłatą policz trzy kwoty: aktualne zadłużenie, wszystkie koszty spłaty oraz minimalną rezerwę, która musi zostać na koncie po transakcji. Dopiero potem porównaj wariant całkowitej spłaty z nadpłatą i wariantem pozostawienia pieniędzy w oszczędnościach.
Moja praktyczna zasada jest prosta: najpierw zabezpiecz płynność, potem eliminuj drogi dług. Jeżeli masz stabilne dochody, rezerwę na nieprzewidziane wydatki i brak kosztownej rekompensaty, nadpłata kapitału zwykle jest rozsądnym sposobem ograniczenia kosztów finansowania mieszkania lub domu.
Po wykonaniu operacji zachowaj kalkulację banku, potwierdzenie przelewu, nowy harmonogram i dokument końcowego rozliczenia. Te cztery dokumenty pozwalają szybko wyjaśnić pomyłkę, a przy całkowitej spłacie ułatwiają także sprzedaż nieruchomości, refinansowanie lub wykreślenie hipoteki z księgi wieczystej.