Pęknięty wężyk pod zlewem, awaria pralki albo woda lecąca od sąsiada potrafią w kilka godzin zniszczyć podłogi, meble i sprzęt. Dobre ubezpieczenie mieszkania od zalania nie polega jednak na samym zaznaczeniu jednej opcji w formularzu. Wyjaśniam, co obejmuje polisa, czym różni się zalanie od powodzi, jak działa ochrona przy kredycie hipotecznym, ile może kosztować oraz co zrobić po szkodzie.
Najważniejsze decyzje dotyczące ochrony mieszkania przed wodą
- Zalanie i powódź to zwykle dwa różne ryzyka, a drugie często wymaga dodatkowej klauzuli.
- Polisa powinna obejmować nie tylko mury i elementy stałe, lecz także ruchomości oraz OC w życiu prywatnym.
- Przy kredycie bank zazwyczaj wymaga cesji praw z polisy, ale podstawowe ubezpieczenie dla banku może nie chronić całego majątku.
- Po szkodzie trzeba ograniczyć jej rozmiar, zrobić zdjęcia i zachować rachunki za pomoc hydraulika lub osuszanie.
- Ubezpieczyciel co do zasady powinien wypłacić świadczenie w ciągu 30 dni od zgłoszenia, jeśli wyjaśnienie sprawy jest możliwe.
Co naprawdę obejmuje ochrona przed zalaniem
W ogólnych warunkach ubezpieczenia „zalanie” oznacza zwykle nagły i niekontrolowany wyciek wody albo innej cieczy. Może chodzić o awarię instalacji, pęknięcie rury, przelanie się urządzenia, nieszczelny dach lub wodę przedostającą się od sąsiada. Decydujące znaczenie ma jednak definicja w OWU, ponieważ każde towarzystwo może opisać ryzyko nieco inaczej.
Zalanie to nie zawsze powódź
Woda z pękniętej rury w budynku to typowe zalanie. Woda, która wystąpiła z rzeki, zbiornika albo wskutek podniesienia poziomu wód gruntowych, może zostać uznana za powódź. To rozróżnienie ma praktyczne konsekwencje. Podstawowa polisa może obejmować pierwsze zdarzenie, ale nie drugie.
Powódź często wymaga rozszerzenia ochrony i może wiązać się z karencją, czyli okresem, w którym umowa już została zawarta, ale dane ryzyko jeszcze nie działa. Według informacji Rzecznika Finansowego karencja przy powodzi może wynosić nawet 30 dni, dlatego dokupowanie ochrony dopiero po ostrzeżeniach o podtopieniu zwykle jest spóźnione.
Trzy różne części majątku
Najczęściej ochrona mieszkania jest podzielona na kilka elementów. Ja zawsze sprawdzam je oddzielnie, bo sama informacja „mieszkanie ubezpieczone od zalania” nie mówi jeszcze, co faktycznie zostanie zrefundowane.
| Element ochrony | Co może obejmować | Typowy problem |
|---|---|---|
| Mury i elementy stałe | Podłogi, tynki, drzwi, okna, instalacje, zabudowę kuchenną | Polisa kredytowa często chroni głównie tę część |
| Ruchomości domowe | Meble, sprzęt RTV i AGD, ubrania, książki, wyposażenie | Za niska suma ubezpieczenia albo limity dla wybranych przedmiotów |
| OC w życiu prywatnym | Szkody wyrządzone sąsiadowi lub właścicielowi wynajmowanego lokalu | Brak OC oznacza ryzyko pokrywania roszczeń z własnej kieszeni |
Osobno mogą działać także assistance domowe, koszty poszukiwania miejsca awarii, osuszania, uprzątnięcia pozostałości oraz lokal zastępczy. Nie traktuję tych dodatków jako ozdobników. Przy poważnym zalaniu właśnie one potrafią zdecydować, czy pomoc przyjdzie tego samego dnia.
Jak dobrać zakres do własnego mieszkania
Właściciel mieszkania potrzebuje innego zestawu ochrony niż najemca. Właściciel powinien zabezpieczyć lokal, wykończenie i wyposażenie, a najemca przede wszystkim własne ruchomości oraz odpowiedzialność za szkody wyrządzone w mieszkaniu. Nie warto kupować polisy bez ustalenia, czy ubezpieczamy lokal, jego zawartość, czy jedno i drugie.
Właściciel lokalu
Przy własnym mieszkaniu rozsądny zakres obejmuje mury, elementy stałe i ruchomości. Sumę dla wyposażenia najlepiej ustalić na podstawie rzeczywistej listy przedmiotów, a nie automatycznego przelicznika, na przykład 10% wartości murów. Rzecznik Finansowy zwraca uwagę, że taki uproszczony procent może nie odpowiadać faktycznej wartości sprzętu i mebli.
Przykład jest prosty. Jeśli w mieszkaniu znajdują się kuchnia w zabudowie, telewizor, komputery, rowery, meble i ubrania warte łącznie 80 000 zł, suma 20 000 zł na ruchomości będzie wyraźnie za niska. Przy częściowym zalaniu odszkodowanie może zostać ograniczone do ustalonego limitu, nawet gdy udowodnimy większą stratę.
Najemca
Najemca nie musi ubezpieczać murów należących do właściciela, ale powinien pomyśleć o ruchomościach i OC najemcy. OC może zadziałać, gdy przez pozostawioną odkręconą wodę, awarię urządzenia albo inne zawinione działanie ucierpi lokal lub mieszkanie poniżej.
Przed podpisaniem umowy najmu sprawdziłbym również, kto odpowiada za ubezpieczenie stałych elementów. Właściciel może mieć polisę na mieszkanie, ale nie oznacza to automatycznie, że obejmuje ona rzeczy należące do najemcy.
Dom, parter i ostatnie piętro
Położenie nieruchomości zmienia profil ryzyka. Na parterze większe znaczenie może mieć powódź lub podtopienie, a na ostatnim piętrze nieszczelny dach i intensywne opady. W domu jednorodzinnym dochodzą instalacje zewnętrzne, garaż, piwnica, ogrodzenie i elementy ogrodu. Zakres powinien wynikać z realnego miejsca, a nie z gotowego pakietu.
Przy mieszkaniu w bloku nie zakładałbym też, że administrator rozwiąże każdy problem. Wspólnota lub spółdzielnia może odpowiadać za części wspólne, ale szkoda w lokalu i wyposażeniu często wymaga osobnego zgłoszenia z własnej polisy.
Co zmienia kredyt hipoteczny i cesja na bank
Przy finansowaniu zakupu mieszkania bank zwykle wymaga ubezpieczenia nieruchomości i cesji praw z polisy. Cesja oznacza, że w razie określonej szkody bank ma pierwszeństwo do części odszkodowania potrzebnej do ochrony jego zabezpieczenia. Nie jest to jednak pełne ubezpieczenie życia w mieszkaniu.
Polisa wymagana przez bank często obejmuje mury i stałe elementy oraz wybrane zdarzenia losowe. Może nie zawierać ruchomości, OC w życiu prywatnym, przepięcia, kradzieży, kosztów osuszania albo lokalu zastępczego. Dlatego najtańszy wariant zaakceptowany przez bank nie zawsze jest wariantem rozsądnym dla właściciela.
Na co spojrzeć przed podpisaniem polisy
- czy w zakresie znajduje się dokładnie zalanie, a nie tylko ogólne „inne zdarzenia losowe”,
- czy suma ubezpieczenia odpowiada wartości odtworzeniowej lokalu i kosztom remontu,
- czy ochroną objęto elementy stałe wykonane po zakupie mieszkania,
- czy cesja na bank została wpisana prawidłowo i obejmuje wymagany okres,
- czy ubezpieczenie powodzi jest wymagane albo przydatne w danej lokalizacji,
- czy limity na osuszanie, poszukiwanie przyczyny i ruchomości nie są zbyt niskie.
Najczęstszy błąd polega na pozostawieniu polisy w niezmienionej formie przez wiele lat. Tymczasem mieszkanie może zyskać nowe wyposażenie, wzrosnąć mogą koszty remontu, a wartość zabezpieczenia banku i suma ubezpieczenia przestają do siebie pasować. Przy każdym odnowieniu sprawdzam sumy i zakres od początku, zamiast bezrefleksyjnie opłacać kolejną składkę.
Ile kosztuje polisa i gdzie najłatwiej przepłacić
Cena zależy od metrażu, lokalizacji, konstrukcji budynku, wartości wyposażenia, zakresu ryzyk i wysokości sum ubezpieczenia. Dla mieszkania o powierzchni około 50-60 m² podstawowa ochrona murów i stałych elementów może kosztować orientacyjnie 60-200 zł rocznie. Pakiet z ruchomościami, OC i assistance często mieści się w przedziale około 200-500 zł rocznie, choć rozbudowane warianty lub podwyższone sumy mogą kosztować więcej.
Nie traktowałbym tych kwot jako cennika. Dwie polisy w podobnej cenie mogą mieć zupełnie inne limity, udział własny i definicje zalania. Przed zakupem porównuję nie tylko składkę, lecz także kwotę za osuszanie, koszty poszukiwania wycieku i sposób rozliczenia zniszczonych rzeczy.
| Wariant | Dla kogo | Główne ograniczenie |
|---|---|---|
| Podstawowy | Dla osoby, która chce zabezpieczyć lokal wymagany przez bank | Zwykle nie chroni pełnego wyposażenia i odpowiedzialności cywilnej |
| Rozszerzony | Dla właściciela mieszkania z wyposażeniem | Wyższa składka i możliwe limity na konkretne przedmioty |
| Rozszerzony z OC i assistance | Dla właściciela, najemcy lub osoby wynajmującej lokal | Trzeba sprawdzić wyłączenia dotyczące najmu i szkód między domownikami |
Najbardziej opłacalnym dodatkiem bywa dla mnie OC w życiu prywatnym. Szkoda u sąsiada może obejmować nie tylko malowanie sufitu, lecz także panele, meble, sprzęt i koszty osuszania. Składka za OC jest zwykle niewielka w porównaniu z potencjalnym roszczeniem, ale trzeba sprawdzić sumę gwarancyjną, czyli maksymalną kwotę odpowiedzialności ubezpieczyciela.
Co zrobić po zalaniu, żeby nie stracić odszkodowania
Pierwsze minuty są ważniejsze niż perfekcyjna dokumentacja. Jeśli jest bezpiecznie, zakręcam wodę, odłączam zasilanie w zalanej strefie i wzywam hydraulika albo administratora. Gdy istnieje ryzyko porażenia, uszkodzenia konstrukcji lub rozległego wycieku, nie wchodzę do pomieszczenia bez pomocy służb.
- Ogranicz dalszą szkodę, na przykład zakręć zawór, usuń wodę i odsuń niezniszczone rzeczy.
- Zrób zdjęcia i nagranie pomieszczeń, źródła wycieku, zacieków oraz uszkodzonych przedmiotów.
- Powiadom administratora, właściciela lokalu lub sąsiada, jeśli prawdopodobne źródło jest poza mieszkaniem.
- Zgłoś zdarzenie ubezpieczycielowi tak szybko, jak wymaga tego OWU. Nie czekaj na pełną dokumentację.
- Zachowaj rachunki za hydraulika, pompę, osuszacze, transport i materiały zabezpieczające.
- Nie wyrzucaj zniszczonych rzeczy przed oględzinami, chyba że ich pozostawienie stwarza zagrożenie sanitarne lub bezpieczeństwa.
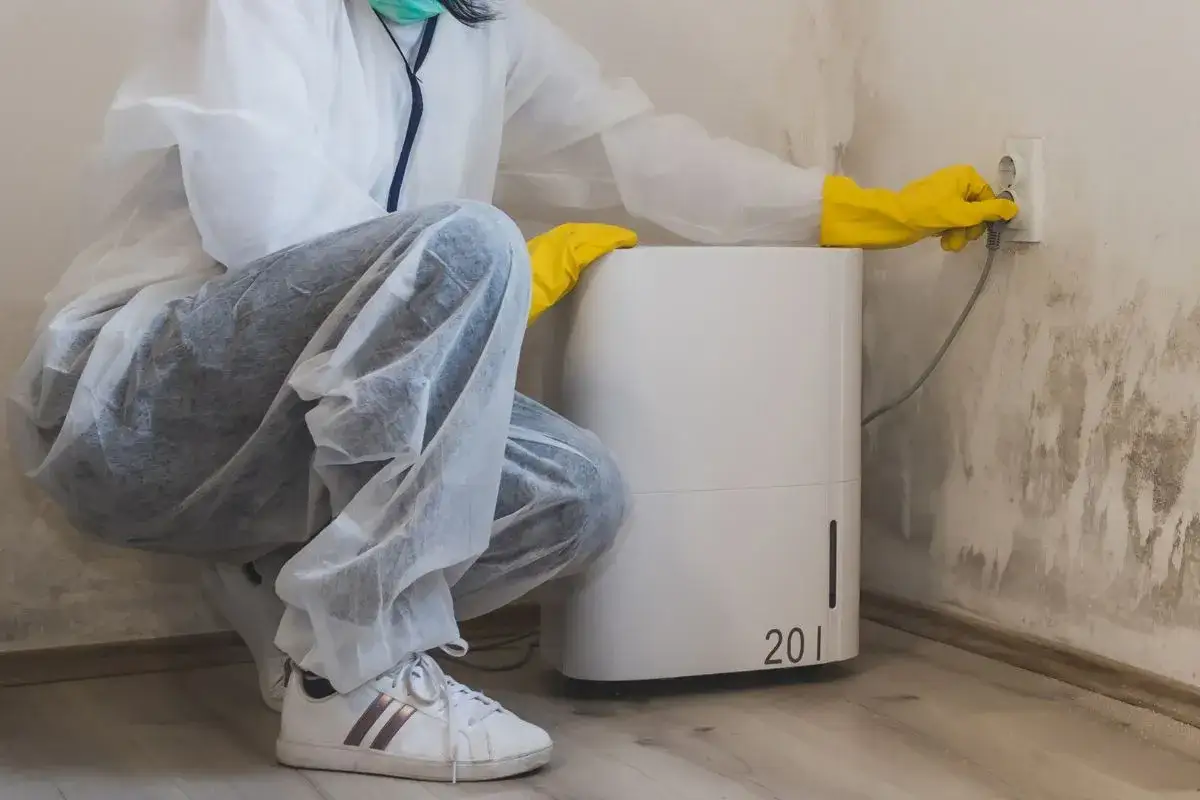
Rzecznik Finansowy przypomina, że uzasadnione koszty działań ratowniczych, takich jak wypompowanie wody, osuszanie czy doraźna naprawa, mogą podlegać zwrotowi. Warunkiem jest ich celowość, racjonalność i udokumentowanie. Nie chodzi o generowanie kosztów, lecz o szybkie zatrzymanie szkody.
Kto powinien zapłacić
Jeśli zalanie pochodzi od sąsiada i to on odpowiada za zdarzenie, roszczenie można kierować z jego OC. Jeżeli przyczyną jest awaria części wspólnej, znaczenie może mieć odpowiedzialność wspólnoty, spółdzielni albo zarządcy. Gdy korzystasz z własnej polisy, ubezpieczyciel może wypłacić odszkodowanie zgodnie z umową, a później dochodzić zwrotu od osoby odpowiedzialnej.
Nie zakładałbym automatycznie, że winny jest właściciel mieszkania nad nami. Czasem problem tkwi w pionie wodnym, dachu albo instalacji, za którą odpowiada administrator. Protokół z oględzin i ustalenie źródła awarii często są ważniejsze niż sąsiedzka deklaracja, że „to na pewno nie jego wina”.
Przeczytaj również: Ile prądu zużywa mieszkanie? Sprawdź średnie i oszczędzaj
Terminy wypłaty
Ubezpieczyciel powinien co do zasady spełnić świadczenie w ciągu 30 dni od otrzymania zawiadomienia o wypadku. Jeżeli w tym czasie nie da się ustalić odpowiedzialności albo wysokości szkody, bezsporna część powinna zostać wypłacona w terminie 30 dni, a pozostała część w ciągu 14 dni od wyjaśnienia sprawy, o ile umowa nie przewiduje korzystniejszych zasad.
Jeżeli decyzja jest odmowna albo kosztorys wyraźnie zaniżony, poproś o uzasadnienie i szczegółową kalkulację. Następnie złóż reklamację, dołącz zdjęcia, rachunki i własny kosztorys. W trudniejszych sprawach można zwrócić się o pomoc do Rzecznika Finansowego lub niezależnego rzeczoznawcy.
Dobra polisa zaczyna się przed pierwszą kroplą
Najrozsądniejszy wybór nie zawsze jest najtańszy. Dla większości właścicieli mieszkania sensownym minimum są mury, elementy stałe, ruchomości i OC, a w określonych lokalizacjach także powódź. Przy kredycie hipotecznym trzeba dodatkowo dopilnować cesji, ale nie należy mylić wymagań banku z pełną ochroną własnego majątku.
Moja praktyczna rada jest prosta: przeczytaj definicję zalania, sprawdź wyłączenia, wpisz realną wartość wyposażenia i zachowaj polisę razem z OWU. Kilkanaście minut poświęconych na te dokumenty może zdecydować o tym, czy po awarii dostaniesz środki na rzeczywistą naprawę, czy tylko formalne potwierdzenie, że miałeś ubezpieczenie.