Kupujesz mieszkanie, budujesz dom albo wynajmujesz lokal i zastanawiasz się, jaki rachunek dojdzie do kosztów utrzymania? Podatek od nieruchomości jest lokalną daniną zależną przede wszystkim od powierzchni, rodzaju wykorzystania obiektu i uchwały konkretnej gminy, a nie od ceny zakupu. Wyjaśniam, kto płaci, jak ustala się kwotę w 2026 roku, jakie formularze złożyć i na co uważać przy zakupie lub sprzedaży lokalu.
Najważniejsze zasady w kilku prostych punktach
- Płaci właściciel, użytkownik wieczysty albo posiadacz nieruchomości publicznej.
- Obowiązek zwykle powstaje od pierwszego dnia miesiąca po zakupie.
- Osoba fizyczna składa formularz IN-1 w ciągu 14 dni i czeka na decyzję gminy.
- W 2026 roku maksymalna stawka dla budynku mieszkalnego wynosi 1,25 zł za m² rocznie.
- Ostateczną kwotę ustala rada gminy, dlatego stawki mogą różnić się między miejscowościami.
Co obejmuje podatek i kto musi go zapłacić
Jest to podatek lokalny pobierany przez gminę. Obejmuje grunty, budynki lub ich części oraz budowle związane z prowadzeniem działalności gospodarczej. W przypadku zwykłego mieszkania najczęściej rozlicza się powierzchnię lokalu i udział w gruncie, natomiast właściciel domu płaci także za działkę.
Obowiązek spoczywa przede wszystkim na właścicielu. Może dotyczyć również użytkownika wieczystego, posiadacza samoistnego albo osoby korzystającej z nieruchomości publicznej na podstawie umowy. Przy współwłasności wszyscy współwłaściciele odpowiadają solidarnie, czyli gmina może oczekiwać zapłaty całej kwoty od jednej osoby.
Przy wynajmie mieszkania publicznoprawnym podatnikiem pozostaje zazwyczaj właściciel lokalu. Umowa może przewidywać, że najemca zwróci mu ten koszt albo poniesie go w ramach opłat, ale takie ustalenie działa między stronami i nie zmienia zasad rozliczenia z gminą.
Nie każdy grunt i obiekt trafia do tego samego systemu. Użytki rolne i lasy są co do zasady rozliczane odpowiednio podatkiem rolnym albo leśnym. Jeżeli jednak grunt rolny zostanie zajęty na działalność gospodarczą, może zostać objęty stawką właściwą dla nieruchomości związanych z biznesem.
Jak gmina ustala wysokość daniny w 2026 roku
Kwota wynika z prostego mechanizmu: powierzchnia razy stawka. Stawkę uchwala rada gminy, ale nie może ona przekroczyć limitu ogłaszanego co roku przez ministra finansów. Dlatego dwie podobne nieruchomości w sąsiednich gminach mogą generować różne należności.
Na 2026 rok maksymalne stawki dla najczęściej spotykanych kategorii wyglądają następująco:
| Przedmiot opodatkowania | Maksymalna stawka w 2026 roku |
|---|---|
| Grunt pozostały | 0,77 zł za m² rocznie |
| Grunt związany z działalnością gospodarczą | 1,45 zł za m² rocznie |
| Budynek mieszkalny lub jego część | 1,25 zł za m² rocznie |
| Budynek związany z działalnością gospodarczą | 35,53 zł za m² rocznie |
| Budynek pozostały, na przykład garaż używany prywatnie | 12,00 zł za m² rocznie |
| Budowla związana z działalnością gospodarczą | 2% wartości |
To są górne limity, a nie automatyczne ceny. Przed obliczeniem należności sprawdzam uchwałę podatkową gminy właściwej dla położenia nieruchomości. Sama cena mieszkania z ogłoszenia, wartość rynkowa domu ani wysokość kredytu nie wpływają bezpośrednio na tę daninę.
Ile można zapłacić na konkretnym przykładzie
Załóżmy, że właściciel ma dom o powierzchni 120 m² oraz działkę o powierzchni 800 m². Przy zastosowaniu maksymalnych stawek i założeniu, że działka ma status gruntu pozostałego, rachunek wyglądałby tak:
- część mieszkalna: 120 m² × 1,25 zł = 150 zł rocznie,
- działka: 800 m² × 0,77 zł = 616 zł rocznie,
- łącznie: 766 zł rocznie.
To przykład orientacyjny. Rzeczywista kwota może być niższa, jeśli gmina przyjęła niższe stawki, albo wyższa, gdy część nieruchomości jest zajęta na działalność gospodarczą. W praktyce największą różnicę robi nie sama liczba metrów, lecz kwalifikacja sposobu wykorzystania powierzchni.
Przy mieszkaniu o powierzchni 70 m² sama część mieszkalna, liczona według maksymalnego limitu, dawałaby 87,50 zł rocznie. Do tego może dojść udział w gruncie, a osobno zakwalifikowany garaż lub lokal użytkowy może podlegać innej stawce. Właśnie dlatego przy zakupie lokalu warto sprawdzić ostatnią decyzję podatkową, zamiast opierać się na ogólnym kalkulatorze.
Co zrobić po zakupie mieszkania, domu albo działki
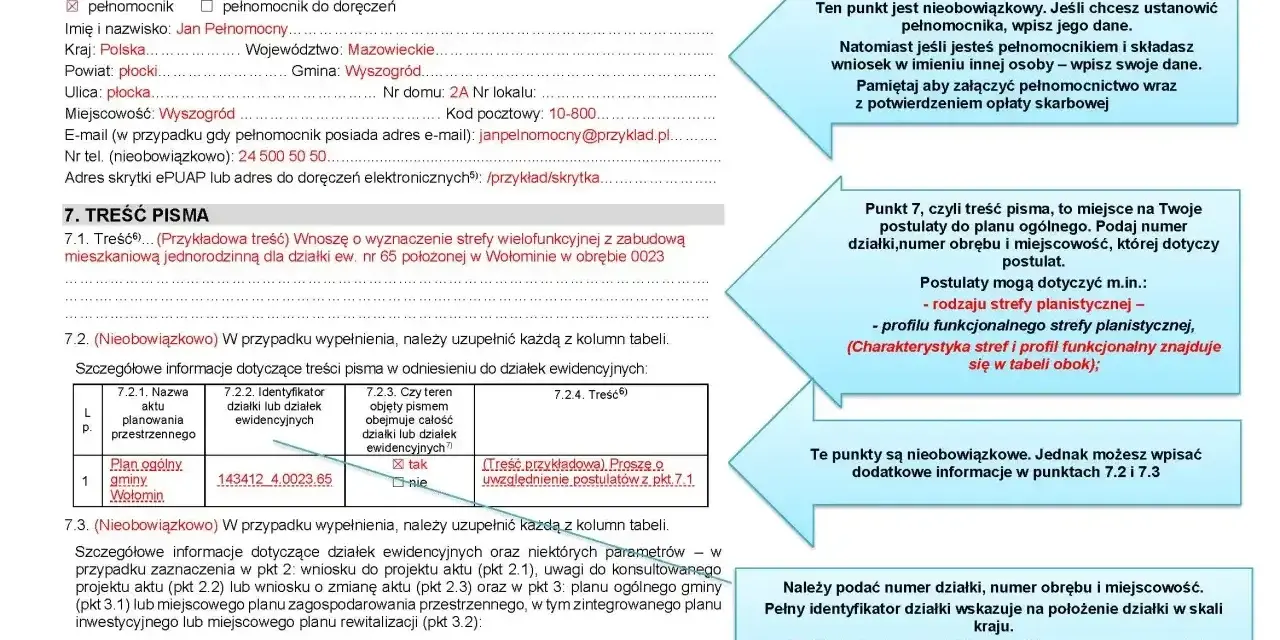
Osoba fizyczna składa w urzędzie gminy formularz IN-1 w ciągu 14 dni od powstania obowiązku podatkowego. Do informacji dołącza się właściwe załączniki, między innymi ZIN-1 dotyczący przedmiotów opodatkowanych, a w razie potrzeby także dokumenty dotyczące zwolnień lub współwłaścicieli.
Dokument trafia do gminy, na której terenie znajduje się nieruchomość, a nie do urzędu właściwego dla miejsca zamieszkania. Jeżeli masz działki w kilku gminach, składasz odrębną informację w każdej z nich. W zależności od urzędu można zrobić to papierowo, pocztą albo elektronicznie.
Po otrzymaniu informacji gmina wydaje decyzję z kwotą do zapłaty. Przy tej daninie osoba fizyczna nie oblicza samodzielnie i nie składa co roku nowego formularza, jeśli dane nieruchomości się nie zmieniły. Korekta jest potrzebna po sprzedaży części gruntu, rozbudowie budynku, zmianie sposobu użytkowania albo innym zdarzeniu wpływającym na wysokość należności.
Jeśli kupisz mieszkanie w maju, obowiązek co do zasady zacznie się 1 czerwca. Sprzedający odpowiada za okres do końca miesiąca, w którym przestał być właścicielem. Datę aktu notarialnego warto więc zachować, ponieważ ma praktyczne znaczenie przy rozliczeniu między stronami.
W przypadku nowo wybudowanego domu zasada jest inna. Obowiązek zwykle powstaje 1 stycznia roku następującego po zakończeniu budowy albo po rozpoczęciu użytkowania budynku przed jego ostatecznym wykończeniem. Informację IN-1 składa się wtedy do 15 stycznia następnego roku.
Kiedy zapłacić i jak rozliczają się firmy
Osoba fizyczna płaci należność w czterech ratach:
- do 15 marca,
- do 15 maja,
- do 15 września,
- do 15 listopada.
Jeżeli roczna kwota jest niższa niż 100 zł, całość płaci się w terminie pierwszej raty. Gdy decyzja przyjdzie po terminie, rata staje się wymagalna w ciągu 14 dni od doręczenia decyzji. Do czasu jej otrzymania osoba fizyczna co do zasady nie musi wykonywać płatności.
Spółki i inne podmioty zobowiązane do składania deklaracji korzystają z formularza DN-1. Składają go co do zasady do 31 stycznia, a podatek regulują co miesiąc: za styczeń do 31 stycznia, a za kolejne miesiące do 15. dnia każdego miesiąca.
Przy współwłasności nie wystarczy zapłacić „swojej części”, jeśli pozostali właściciele nie uregulują reszty. Gmina traktuje zobowiązanie jako solidarne, więc cała kwota musi wpłynąć na rachunek. Dopiero później współwłaściciele rozliczają między sobą, kto poniósł jaki udział.
Ulgi, zwolnienia i sytuacje łatwe do pomylenia
Ustawa przewiduje określone zwolnienia, a gmina może wprowadzić dodatkowe preferencje. Dotyczą one między innymi niektórych nieużytków, użytków ekologicznych, rodzinnych ogrodów działkowych oraz zabytków wpisanych do rejestru, jeśli są utrzymywane i konserwowane zgodnie z przepisami.
Sam fakt, że nieruchomość jest stara, nieużywana albo stoi pusta, nie oznacza automatycznego zwolnienia. Podobnie wpis do ewidencji zabytków nie zawsze wystarczy. Przy zwolnieniach liczy się dokładny status gruntu, sposób wykorzystania i spełnienie dodatkowych warunków.
Gmina może też uchwalić lokalne zwolnienia, na przykład dla określonych inwestycji lub grup podatników. Sprawdzam je zawsze w uchwale obowiązującej w konkretnej miejscowości, ponieważ przepisy z jednej gminy nie przenoszą się automatycznie na drugą.
Przeczytaj również: Elewacja budynku: co to jest, funkcje, rodzaje i wybór
Najczęstsze błędy przy rozliczeniu
- składanie formularza w gminie właściwej dla miejsca zamieszkania zamiast dla położenia nieruchomości,
- uznanie, że podatek wylicza się od ceny zakupu,
- pominięcie garażu, udziału w gruncie albo rozbudowanej części budynku,
- brak korekty po zmianie sposobu użytkowania lokalu,
- założenie, że najemca automatycznie zastępuje właściciela jako podatnik.
Najbardziej ryzykowna jest zmiana mieszkania na lokal do działalności gospodarczej. Nawet jeśli metraż pozostaje taki sam, stawka za powierzchnię firmową może być wielokrotnie wyższa niż dla części mieszkalnej. Przed formalną zmianą sposobu użytkowania dobrze sprawdzić skutki w urzędzie gminy.
Przed zakupem nieruchomości sprawdź ten koszt osobno
Przy oglądaniu mieszkania lub domu nie ograniczam się do ceny ofertowej i czynszu. Proszę o ostatnią decyzję podatkową, sprawdzam metraż ujawniony w dokumentach i ustalam, czy garaż, działka lub lokal użytkowy mają osobną kwalifikację.
Najbezpieczniejszy zestaw informacji obejmuje uchwałę gminy na dany rok, status gruntu, powierzchnię użytkową i sposób wykorzystania pomieszczeń. Taki przegląd zajmuje niewiele czasu, a pozwala uniknąć sytuacji, w której po zakupie pojawia się koszt nieuwzględniony w domowym budżecie.
W przypadku zwykłego mieszkania roczna danina zazwyczaj nie jest dużym obciążeniem. Przy domu z dużą działką, garażem, lokalem usługowym lub nieruchomości przeznaczonej na biznes różnica może być już odczuwalna, dlatego ten element warto sprawdzić jeszcze przed podpisaniem umowy.